
כניסת משקיעי ריטייל להשקעות האלטרנטיביות – שינוי מבני וסיכון מערכתי
בעשור האחרון עובר שוק ההשקעות האלטרנטיביות שינוי מבני משמעותי: משוק שנשלט בעבר כמעט בלעדית בידי משקיעים מוסדיים ולקוחות עושר, הוא נפתח בהדרגה לקהל משקיעים קמעונאיים רחב. נכסים אלטרנטיביים תופסים נתח הולך וגדל מהשוק – ההערכות מצביעות כי עד 2025 יהוו השקעות אלטרנטיביות כרבע מסך הנכסים המושקעים בעולם, לעומת כ-12% בלבד ב-2018. גם פרופיל המשקיעים בעולם השתנה: מספר הפרטים בעלי נכסים פיננסיים בשווי מעל מיליון דולר שולש בין שנת 2000 ל-2023, והונם המצטבר טיפס לכ-214 טריליון דולר – כמעט מחצית מעושר העולם. זוהי מסה אדירה של הון פרטי המחפשת אפיקי השקעה, וחלקה הולך ומתועל כעת להשקעות אלטרנטיביות. מנהלי קרנות, שבעבר התמקדו בפנסיות, מוסדות וקרנות הון ריבוני, מכוונים יותר ויותר אל השוק של משקיעים פרטיים כשירים.
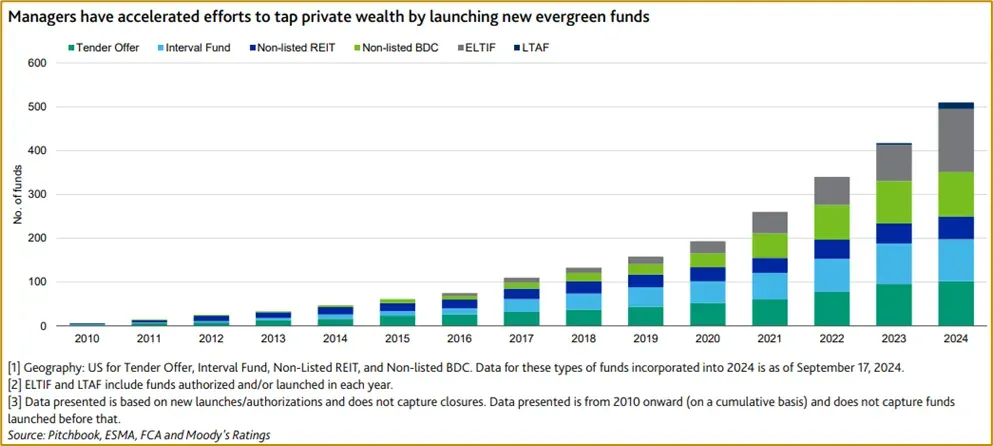
מגמה זו הולידה צמיחה בסוגי קרנות חדשות המותאמות ליחידים. קרנות Evergreen (בעלות חיים בלתי מוגבלים) וקרנות פתוחות אחרות המאפשרות כניסה ויציאה תקופתית צוברות פופולריות. למעשה, קרנות אלטרנטיביות פתוחות כגון קרנות פרייבט אקוויטי מתמשכות, קרנות אשראי פרטי בפורמט פתוח, קרנות נדל”ן לא-סחירות, Business Development Companies (BDC) וקרנות אינטרוול (Interval Funds) התרבו במהירות בשנים האחרונות. מספרן ברחבי העולם הגיע ל-531 קרנות פתוחות ב-2024 – עלייה של 8.4% לעומת 490 קרנות ב-2023. אף שהיקפן עדיין צנוע ביחס לשוק הפרטי הכולל (כ-5% מהנכסים האלטרנטיביים, כ-700 מיליארד דולר), התחזיות צופות כי בתוך כעשור הן יהוו עד 20% מהשוק – נתח משמעותי המעיד על גידול ההשקעות הפרטיות. השינוי המבני מתבטא אפוא בהפיכת ההשקעות האלטרנטיביות ממועדון סגור של גופים מוסדיים לזירת השקעה רחבה יותר, עם השתתפות גוברת של הון פרטי. מגמה זו מביאה עימה הזדמנויות חדשות, אך גם מחייבת בחינה קפדנית של הסיכונים הנלווים – עד לרמת הסיכון המערכתי לשוק כולו.
ההתרחבות הקמעונאית לתוך שוק האלטרנטיביים מתאפשרת בחסות שינויי חקיקה ורגולציה משמעותיים במדינות המערב. בארצות הברית, דרישות הסף למשקיעים “כשירים” (Accredited Investors) עודן גבוהות, אך קיימת מגמה של הקלה מסוימת: הרגולטור הפדרלי (SEC) בחן בעשור האחרון עדכונים להגדרת המשקיע הכשיר, ותעשיית ההשקעות הפרטיות מפעילה לחץ להרחיב את מעגל הזכאים. בסקר מקצועי אחד, כ-75% מאנשי התעשייה בארה”ב השיבו שהגדרת “משקיע כשיר” הנוכחית נוקשה מדי ויש לרכך אותה. בפועל, התעשייה האמריקאית אימצה פתרונות חדשניים במסגרת החוק הקיים: צמיחתן של קרנות נאמנות סגורות-למחצה כמו קרנות Interval או קרנות Tender (המוצעות בהנפקה מתמשכת תחת חוק קרנות הנאמנות האמריקאי) מאפשרת גם למשקיעים שאינם מוסדיים להשתתף בהשקעות לא-נזילות, בכפוף לעמידה בקריטריונים של משקיע כשיר. קרנות אלה מציעות מינימום השקעה נמוך יחסית, דיווח שקוף יותר, ולעיתים אף ניכוי מס נוח (טפסי 1099 בארה”ב) – ובתמורה מגבילות את הנזילות (לדוגמה, אפשרות פדיון אחת לרבעון או הגבלות על אחוז הפדיון המקסימלי). לצד זאת, גורמי מדיניות בארה”ב מאותתים על פתיחות גדלה: למשל, ההיתר להוסיף רכיבי השקעה פרטית מוגבלת בתוך קופות גמל וקרנות פרישה מסוימות. קיימת ציפייה שבתנאי אקלים פוליטי מתאים, ה-SEC יקדם הקלות נוספות שיאפשרו גיוס הון מהציבור הרחב למוצרים אלטרנטיביים, תוך שמירה על הגנות משקיעים.
באירופה, אומצה גישה פרואקטיבית לפתיחת שוק ההשקעות האלטרנטיביות לקהל רחב יותר. כבר ב-2015 נכנס מתווה ה-ELTIF שמטרתו לאפשר למשקיעים קמעונאיים להשקיע בקרנות סגורות ארוכות טווח, במגבלות מחמירות. עם זאת, הגרסה הראשונה של ELTIF התבררה כמסורבלת ומרתיעה עבור מנהלים ומשקיעים כאחד – מספר הקרנות שהושקו במסגרתה היה מוגבל (93 קרנות בלבד בתקופת 2015–2023). בתגובה, האיחוד האירופי אישר רפורמה נרחבת המכונה ELTIF 2.0, שנכנסה לתוקף בשנת 2024. הרגולציה המעודכנת מקילה באופן משמעותי על הקרנות: היא מסירה חסמי כניסה מרכזיים (ביטול דרישת השקעה מינימלית של €10,000 למשקיע פרטי), מרחיבה את סוגי הנכסים האלטרנטיביים המותרים להשקעה ואת ניהול הנזילות. למעשה ,ELTIF 2.0 נועדה להנגשה של ההשקעות הפרטיות באירופה, מתוך הכרה בכך שקיימת אוכלוסיית משקיעים רחבה המעוניינת בנכסים לא-סחירים. כבר בראשית 2024 ניכרה עלייה ברישום קרנות ELTIF חדשות ברחבי האיחוד. לוקסמבורג, כמרכז קרנות, מובילה במספר ההשקות (כ-65% מה-ELTIF רשומות בה), אך גם מדינות כגון איטליה, צרפת, ספרד וגרמניה מצטרפות למגמה. מתווה ELTIF המעודכן מאפשר כעת הפצה קלה יותר של קרנות אלו למשקיעים פרטיים ברחבי אירופה, בכפוף לחובת שקיפות, התראות סיכון, וכלי ניהול נזילות כמו תקופות נעילה ומגבלות פדיון שנועדו להגן על המשקיעים והקרן כאחד.
בבריטניה, המהלך לפתיחת ההשקעות האלטרנטיביות לציבור קיבל ביטוי בהשקת מבנה ה-LTAF (Long-Term Asset Fund). ה-LTAF היא קרן פתוחה ייעודית לנכסים לא-נזילים, שהושק על-ידי הרגולטור הבריטי (FCA) באוקטובר 2021, במטרה לעודד השקעות פרטיות ארוכות טווח בתמיכת הון גם ממשקיעי ריטייל. בהתאם לתקנות, קרן LTAF מחויבת להשקיע לפחות 50% מנכסיה בנכסים לא-סחירים (תשתיות, נדל”ן, אשראי פרטי, הון סיכון וכו’), ומותר לה להיעזר במינוף עד תקרה של 30%. בתחילה הוגבלה הפצת ה-LTAF למשקיעים מתוחכמים בלבד, אך ביולי 2023 אימץ ה-FCA הקלות המרחיבות אותה גם לקהל “מיינסטרים” תחת הגדרות חדשות. ה-LTAF סווג מחדש כמוצר השקעה מוגבל להמונים (Restricted Mass Market Investment) במקום מוצר שאינו מתאים להמונים, מה שאיפשר לשווקו לקהל הרחב אך מחייב גילוי נאות והצהרות סיכון בולטות. בין היתר, הוכנסו דרישות כי שיווק LTAF לציבור ילווה באזהרות על סיכוני נזילות, תקופות הודעה מינימליות לפדיון (90 יום לפחות) ותדירות פדיון שלא תעלה על פעם בחודש. כמו כן, הוספו הגנות כגון זכות לכינוס אסיפות בעלי יחידות השתתפות במקרה של שינוי מהותי, ועדכוני משקיעים שוטפים, והגבלות על דמי הצלחה וגובה עמלות המשווקים. צעדים אלו משקפים את גישת הרגולטורים בבריטניה ובאירופה: לעודד השתתפות ציבורית בשוק ההון הפרטי, אך תוך בניית “מעקות בטיחות” שימנעו פגיעה במשקיע הפשוט וביציבות הפיננסית.
סיכונים ואתגרים בהשתתפות משקיעי ריטייל:
לצד ההזדמנות בהנגשת השקעות פרטיות לקהל הרחב, עולים אתגרים מהותיים וסיכונים חדשים. הבנת סיכונים אלו חיונית כדי להבטיח שהדמוקרטיזציה לא תהפוך לחרב פיפיות. להלן כמה מהסיכונים המרכזיים:
פערי ידע והבנה (Knowledge Gap): משקיעים קמעונאיים רבים אינם מצוידים בידע ובניסיון המתאימים להערכת עסקאות פרייבט אקוויטי, קרנות גידור או אשראי מובנה. בניגוד למוסדות גדולים עם צוותי אנליסטים, למשקיע היחיד קשה יותר לבצע בדיקת נאותות מעמיקה או להבין את המבנים המשפטיים והפיננסיים המורכבים של קרנות אלטרנטיביות. בסקר שנערך בקרב יועצים ומנהלי השקעות, כמעט 69% ציינו שהיעדר הבנה וחינוך פיננסי בתחום האלטרנטיבי מהווה מכשול מרכזי להשתתפות משקיעים. משמעותו של פער הידע איננה רק שמשקיעים עלולים לקבל החלטות שגויות, אלא שהם גם עלולים להיות פגיעים יותר לשיווק אגרסיבי או להבטחות שווא. לדוגמה, קרן נדל״ן פרטי גדולה שיווקה עצמה כקרן נזילה באופן כללי, אך משקיעים רבים הופתעו לגלות מגבלות משיכה בחודשים מסוימים – דבר המרמז שלא קראו או לא הבינו את תנאי ההשקעה בקרן. פערי הידע מחייבים הגברת מאמצי החינוך וההסברה, הן על-ידי מנהלי הקרנות והן על-ידי יועצים ומפקחים.
סיכון נזילות ומגבלות פדיון: רבים מהנכסים האלטרנטיביים – בין אם חברות פרטיות, פרויקטי תשתית או הלוואות לא סחירות – הם מטבעם לא-נזילים. הכנסת נכסים כאלו לתוך מוצרים הפתוחים למשקיע הקמעונאי מצריכה פשרה: אפשרות לפדיון תקופתי (לרוב חודשית או רבעונית), אך בכפוף למגבלות חמורות. המשקיע עלול לגלות שבעת בהלה בשוק, כשירצה לחלץ את כספו, דלת היציאה צרה מאוד. יתרה מכך, המשקיע הנבון צריך להניח שכל קרן מסוג evergreen תפעיל מגבלת משיכות במשך תקופה מסוימת בעתיד, תקופה בה גם הוא כמשקיע יבקש למשוך את ההשקעה. במילים אחרות, המשקיע בקרנות אלו צריך להתייחס להשקעה כהשקעה לטווח ארוך עם נזילות נמוכה. סיכון הנזילות אינו מוגבל למשקיע הבודד שלא יכול לקבל את כספו מיד – הוא טומן בחובו אפשרות ללחץ נזילות מערכתי: אם משקיעים רבים באותו אפיק השקעה יבקשו יציאה בו-זמנית, קרנות רבות יפעילו שערי יציאה (gates) או עיכובים, מה שעלול לערער את אמון הציבור בענף ולהגביר את הפאניקה.
תמחור והערכת שווי: אחת היתרונות של השקעות פרטיות היא התנודתיות הנמוכה, שנובעת מכך ששווי ההשקעות נקבע בחלקו הגדול על פי הערכות שווי של הקרן או גוף מטעמה, בניגוד למצב בשוק הסחיר בו השווי נקבע על פי מחיר העסקאות המבוצעות. אולם חוסר בתמחור שוטף עלול גם להסוות סיכונים מצטברים. כאשר הקרנות מחויבות לעדכן שוויי נכסים לאור אירועים שליליים (כגון כשל פירעון של לווה בקרן אשראי פרטי או ירידת שווי של סטרטאפ בקרן הון סיכון), עלולה להתרחש “נפילה” בערך הנכסים – הפתעה לא נעימה למשקיעים. במילים אחרות, התנודתיות אמנם נמוכה אך בסופו של דבר השווי הכלכלי של נכסי הקרן עתיד להיחשף. בנוסף, קיים סיכון של הערכת יתר – מנהלי קרנות עלולים באופן מוטה לשמר שוויי נכסים גבוהים בתקופות קשות, בהיעדר שוק סחיר, מה שיכול להעניק למשקיעים תחושת ביטחון מדומה עד למימוש הנכסים.
פרופיל סיכון שלא מתאים לכל משקיע הפרטי: לא כל משקיע קמעונאי, ואפילו לא כל משקיע כשיר (לפי ההגדרה המשפטית), מתאים מטבעו להשקעות אלטרנטיביות. קיימת שונות רבה ביכולת הנשיאה של סיכון, בצרכי הנזילות ובאופק ההשקעה בין משקי בית לבין גופים מוסדיים. יש חשש שמשקיעים פרטיים ייטלו על עצמם סיכונים שאינם מבינים עד הסוף, או שההשקעה האלטרנטיבית תהווה עבורם חלק גדול מדי מהתיק ללא פיזור מספק. לדוגמה, השקעה בקרן אשראי פרטי ממונפת היא שונה מהותית מהשקעה בקרן אג”ח מדורגות – הסיכון לאובדן הון גבוה בהרבה, אך למשקיע לא-מיומן ההבחנה לא תמיד ברורה. הפיתוי של תשואות דו-ספרתיות “יציבות” עשוי למשוך משקי בית להשקיע ברמת סיכון גבוהה - מעבר למה שמתאים להם.
סיכון מערכתי פוטנציאלי והשלכות רגולטוריות:
החדירה המסיבית של משקיעי ריטייל לשוק האלטרנטיבי מעלה את השאלה הקריטית: האם המערכת הפיננסית בכללה נעשית פגיעה יותר לזעזועים? מומחי ניהול סיכונים ורגולטורים מתחילים לתת דעתם על האפשרות של סיכון מערכתי הנובע מדמוקרטיזציה של ההשקעות האלטרנטיבות.
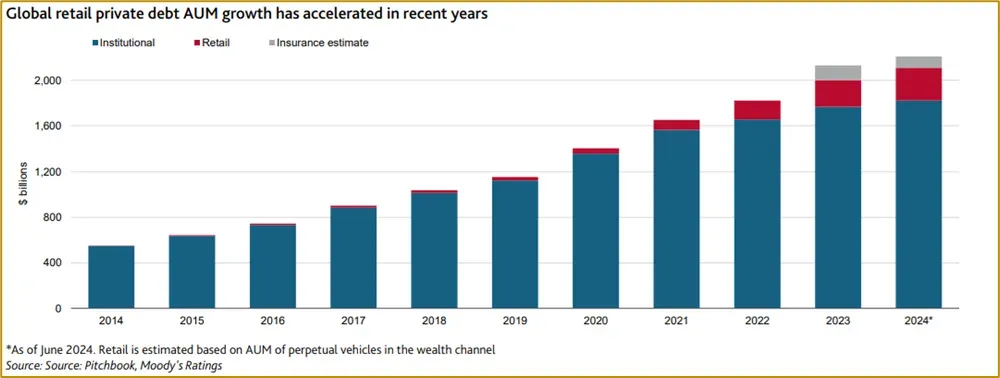
נקודת המוצא היא ששוק ההשקעות הפרטיות הפך לגדול ומשמעותי בסדרי הגודל שלו. כפי שתואר, מאות מיליארדי דולרים זורמים מקרנות קמעונאיות אל חברות פרטיות, נדל”ן ממונף והלוואות לא סחירות. מגזר האשראי הפרטי למשל צמח לכ-1 טריליון דולר בצפון אמריקה, והתקרב בהיקפו לשוק ההלוואות הבנקאיות הממוסדות (1.4 טריליון). צמיחה זו הובלה בחלקה על-ידי משקיעים פרטיים בקרנות אלטרנטיביות, שנכנסו לחלל שהותירו הבנקים – מה שהועיל לכלכלה, אך גם יצר מארג סיכונים חדש. חברת הדירוג Moody’s התריעה כי בהינתן גודלו ואופיו העמום של שוק האשראי הפרטי, הידרדרות באיכות האשראי עלולה להתפשט במהירות ולהוביל לשיבושים רוחביים בשווקים הפיננסיים ובכלכלה הרחבה. אזהרתם מקבלת משנה תוקף כאשר מוסיפים למשוואה את מרכיב הריטייל: לפי Moody’s, דחיפה אגרסיבית לערב משקיעים קמעונאיים בשווקים הפרטיים בסוף מחזור האשראי, במיוחד בתקופה של אינפלציה ועליית ריבית, עלולה להגביר את העברת הסיכונים מהסקטור הפרטי אל כלל המערכת הפיננסית. למעשה, יותר הון “רגיש” ועתיר מינוף עלול לזרז תגובת שרשרת – מקריסת חברות לווה, דרך הפסדי קרנות אשראי, ועד לפגיעה באמון המשקיעים במגזרים אחרים.
ערוץ פוטנציאלי נוסף לסיכון מערכתי קשור בלחצי הנזילות שתוארו קודם. תארו מצב בו שוק פרטי פופולרי (למשל נדל”ן מסחרי) סובל מזעזוע פתאומי: משקיעים קמעונאיים רבים, שאינם רגילים לשערוכים שליליים וחסרי סבלנות להמתין להתאוששות ממושכת, עלולים לנסות למשוך את כספם בעת ובעונה אחת. אפילו עם מנגנוני הגבלה (gates), עצם ההכרזה על עצירת פדיונות בכמה קרנות גדולות עלולה לגרום לכדור שלג של חששות, ולמכור בהפסד בכל אפיק נזיל אחר כדי להשיג מזומנים. בנק אנגליה הזהיר בעבר שתופעה של משיכות המוניות מקרנות לא-נזילות יכולה להחמיר נפילות בשווקים באמצעות לחץ מכירה מוגבר על נכסים סחירים (כאשר מנהלים נאלצים למכור נכסים סחירים להעניק נזילות חלקית) ובאמצעות פגיעה בביטחון הכולל של המשקיעים במערכת.
נדגיש שגם ספקי ההון הגדולים במשק – כמו בנקים, חברות ביטוח ופנסיות – מושקעים היום יותר ויותר בקרנות אלטרנטיביות לצורך תשואה. במצב של משבר בשוק הפרטי, הם עשויים לחוות הפסדים ניכרים מתיקי ההשקעות האלטרנטיביים שלהם, מה שעלול להוביל להקטנת אשראי במקומות אחרים (כדי לשמור על יחס הלימות הון, למשל), ובכך להעמיק מיתון. היות שהגבולות בין “הון מוסדי” ל”הון קמעונאי” מיטשטשים (קרנות רבות משלבות כיום הון משני הסוגים), הסיכון המערכתי איננו תיאורטי. כפי שהדו”ח של Moody’s מציין, משקיעים קמעונאיים כבר מספקים חלק הולך וגדל מההון לקרנות אשראי פרטיות – דבר שמסייע לצמיחת השוק אך בו בזמן מוסיף נדבך חדש של סיכון.
סיכום:
כניסת משקיעי הריטייל בהיקפים גדלים להשקעות אלטרנטיביות איננה עוד תופעה שולית – היא מגלמת שינוי פרדיגמה בשוק הפרטי. שינוי זה מביא עימו הבטחה לצמיחה, להפצת עושר רחבה יותר ולאפשרויות חדשות לגיוס הון עבור פרויקטים כלכליים. אך באותה נשימה, הוא מעורר צורך דחוף בניהול אחראי מצד כל המשתתפים: משקיעים, מנהלי קרנות ורגולטורים. עלינו לזכור שהשוק הפרטי צמח והתפתח באופן אורגני תחת ידיהם של מקצוענים, ועתה כשהוא מתרחב אל ההמונים, חלה עלינו החובה להבטיח שהתהליך ייעשה באופן מושכל.
בסופו של דבר, שוק ההשקעות האלטרנטיביות יכול להפוך לעמוד תווך יציב ומשמעותי עוד יותר במערכת הפיננסית הגלובלית – בתנאי שהרחבתו לציבור תלווה באחריות, במשמעת ובחשיבה לטווח ארוך. המטרה היא דמוקרטיזציה אחראית: שילוב היתרונות של גישה רחבה להון פרטי, מבלי להתפשר על ניהול סיכונים ועל טובת המשקיעים בכל הרמות. אם נצליח במשימה זו, נצא נשכרים משוק אלטרנטיבי משגשג, מגוון ובטוח יותר, המיטיב הן עם המשקיעים הקמעונאיים החדשים והן עם המוסדות הוותיקים – תוך שמירה על יציבות המערכת כולה.
דיסקליימר:
אין באמור בפרסום זה משום הצעה כלשהי לציבור או הזמנה להשקעה כלשהי, אלא פרסום והצגה של פרטים כלליים בלבד. המאמר ותוכנו, מסתמך על מידע פרסומים הנתונים שהגיעו מצדדים שלישיים, והם הונחו כנכונים מבלי שהחברה בחנה או אימתה את נכונותם. המידע המוצג בפרסום זה אינו מהווה ייעוץ/שיווק השקעות או תחליף לייעוץ/שיווק השקעות המותאם אישית וספציפית לכל אדם תוך התחשבות בנתוניו, צרכיו, מצבו הכספי, נסיבות ומטרות השקעתו.
מקורות:
Moody’s Investors Service. (2025, May 7). Private Credit – Global: Asset managers race to innovate retail funds amid liquidity risks. Moody’s Financial Institutions Sector-In-Depth Report.