
שוק ההון סיכון בארה"ב ב-2024: בין הערכות שווי גבוהות למחסור בנזילות
שנת 2024 בשוק ההון סיכון בארה”ב התאפיינה בפרדוקס בולט – למרות ירידה משמעותית בהיקף העסקאות ובפעילות האקזיטים, הערכות השווי של סטרטאפים נותרו גבוהות. דו”ח הערכות השווי השנתי של Pitchbook לשנת 2024 מצביע על שוק מתמשך באיטיותו מזה כשלוש שנים, בהשפעת ריבית ואינפלציה גבוהות, אך עם שוויי חברות חציוניים שעדיין עולים ביחס לשנים הקודמות. מאחורי נתונים אלו מסתתר סיפור של שוק במעבר: ממשקיעים הזהירים בשל תנאי מאקרו ונזילות דלה, ועד הופעת תחום הבינה המלאכותית כ-”גואל” חלקי שמניע עסקאות ומצית תקווה. להלן המגמות המרכזיות שעלו מהדו”ח:
מגמות בהערכות שווי ובמספר העסקאות:
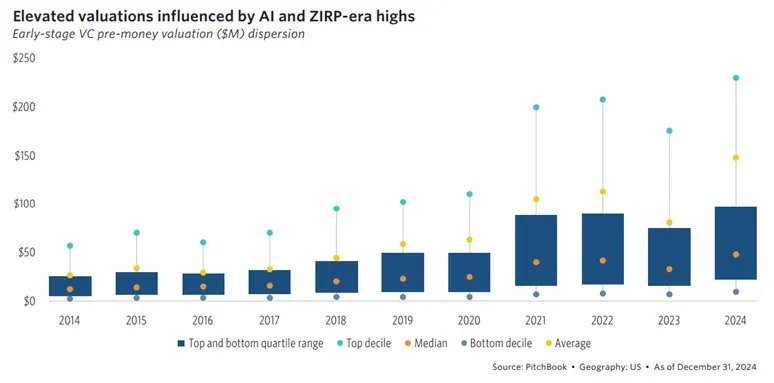
שלוש השנים האחרונות הביאו לצינון מתמשך בפעילות ההשקעות. בשנת 2024 ירד מספר העסקאות לרמתו הנמוכה ביותר מאז 2019, דבר המשקף את זהירות המשקיעים בסביבה כלכלית מאתגרת. עם זאת, פרדוקסלית, הערכות השווי החציוניות של חברות סטרטאפ עלו בכל שלבי הגיוס בהשוואה לשנים 2022–2023. הסיבה לתופעה זו היא שחברות רבות דחו סבבי גיוס חדשים כדי להימנע מסבבי ירידת שווי, וכאשר נאלצו לגייס – עשו זאת לרוב בשווי דומה לסבבן הקודם מעידן שנת 2021. למעלה ממחצית מהחברות בשלב סבב C ומעלה שגייסו ב-2024 לא גייסו הון יותר משנתיים קודם לכן, כך שהשווי הנוכחי שלהן משקף עדיין את רמות המחיר הגבוהות של תקופת המגפה.
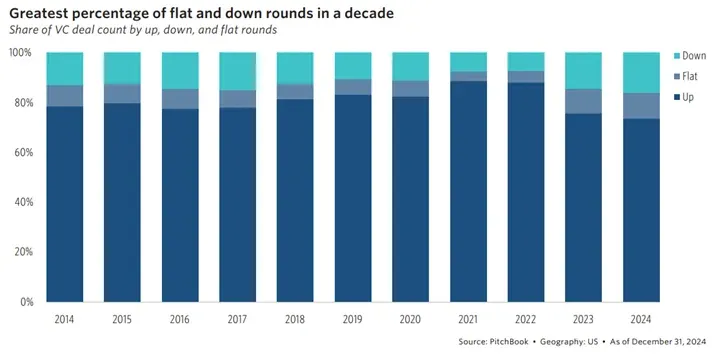
במילים אחרות, השוויים הגבוהים הם במידה רבה “ירושה” מעידן הריבית האפסית (ZIRP) ולא תוצאה של צמיחה חזקה בשנים האחרונות. נתון בולט הממחיש זאת: כ-26% מהסבבים בשנת 2024 היו ללא עלייה בשווי או בהפחתת שווי – השיעור הגבוה בעשור האחרון . במקום עליות שווי חדות, רואים קיפאון יחסי: ה-”מכפיל” בין סבב לסבב (Step-up) הלך והצטמצם.
נזילות והקושי באקזיטים:
היעדר אקזיטים גדולים גורם ל-”הצפת יתר” של סטרטאפים בשוק הפרטי: לפי הדו”ח, שווי החברות הפרטיות הממתינות לאקזיט מצטבר ליותר מ-4 טריליון דולר – יותר מפי שניים מהשווי ב-2020. המשמעות היא שמשקיעי ההון סיכון נותרו עם פורטפוליו גדול מהמתוכנן ללא החזרי הון מספקים, ולכן רבים מהם מהססים או אינם מסוגלים להזרים הון חדש לקרנות. כולם ציפו שהפחתות הריבית יסייעו לפתוח את שוק ההנפקות, אך בפועל שלוש הורדות הריבית המצומצמות של 2024 כמעט ולא השפיעו והצפי לשתי הורדות ב-2025 לא צפוי לחולל פלאים.
התוצאה היא שוק אקזיטים מדשדש: בשנת 2024 רק חמישה יוניקורנים טכנולוגיים יצאו להנפקה ראשונית (IPO), ושניים מהם נאלצו לתמחר את עצמם מחדש בהנחה משמעותית. חברת Reddit, למשל, הגישה תשקיף בתחילת 2024 לאחר שקיצצה את הערכת השווי הפנימית ביותר מ-50% משיאה – אך לאחר ההנפקה זינק שוויה בשוק הציבורי לכ-37 מיליארד דולר. מגמה זו מתבטאת גם בסטטיסטיקה רחבה: במדד הרבעוני של Pitchbook, בחמישה מתוך שמונת הרבעונים האחרונים ה-Median של Step-up בהנפקות היה מתחת ל-1x– כלומר, עבור רוב החברות הערכת השווי בהנפקה נפלה לעומת הסבב הפרטי האחרון. בשוק הציבורי, המשקיעים כיום אינם מוכנים לשלם את המחירים שהיו נחוצים לרוב החברות הפרטיות בכדי לצאת להנפקה, לאור ירידת התמחורים והדרישה ליציבות ורווחיות. גם בגזרת המיזוגים והרכישות (M&A) המצב מאתגר: היקף שווי האקזיטים הכולל דרך M&A הוערך בכ-82.6 מיליארד דולר בלבד בשנת 2024 – הרמה הנמוכה ביותר בעשור האחרון. בשורה התחתונה, עד שיותר סטרטאפים יהיו מוכנים – או ייאלצו – להפחית בשוויים לצורך אקזיט, ההתאוששות בשוק ההון סיכון תישאר איטית מזה הנחוץ לשוק.
השפעות מאקרו-כלכליות מרכזיות:
התכווצות השוק לוותה והוחרפה על ידי גורמי מאקרו משמעותיים. בראשם עמדה סביבת ריבית ואינפלציה גבוהות: לאחר עשור של כסף זול, עליית הריבית המהירה ב-2022–2023 ייקרה את עלות ההון והפחיתה את התאבון לסיכון. גם בשנת 2024 נותרו הריבית והאינפלציה ברמות גבוהות, מה שגרם לשימור ההאטה בהשקעות. כעת, המשקיעים לוחצים יותר להתייעלות ולצמיחה ריאלית. במקביל, שוק ההון הציבורי עבר תיקון חד שהשליך על הפרטי: מכפילי השווי בחברות טכנולוגיה ציבוריות צנחו מרמות השיא של 2021 חזרה לרמה היסטורית מתונה יותר, מה שמקשה על חברות פרטיות להצדיק הנפקה בשווי שהיה נהוג בעבר. גם השפעות עקיפות כמו הידוק הרגולציה על מגה-רכישות בשנים קודמות יצרו “פקק” באקזיטים. במבט קדימה, המשך ירידת האינפלציה והיפוך מגמת הריבית עשויים לספק רוח גבית לענף, אך הפער בין תנאי העבר להווה ידרוש הסתגלות זהירה של השוק.
השפעת הבינה המלאכותית (AI) על השוק:
על רקע הסנטימנט הכללי הזהיר, תחום הבינה המלאכותית בלט כנקודת אור משמעותית בשנת 2024. ההשקעות ב-AI הרקיעו שחקים והפכו לחלק נכבד מהפעילות בשוק: קרוב ל-30% ממספר העסקאות וכ-46% מסך שווי העסקאות בשנה זו היו בסטרטאפים העוסקים ב-AI. למעשה, חמש עסקאות המימון הגדולות ביותר ב-2024 היו כולן בחברות AI. התופעה הזו גרמה לכך שנתוני השוק הכוללים נראים טובים מהמצב בפועל – העלייה בהערכות השווי החציוניות מוסברת על-ידי עסקאות AI גדולות שמושכות את הממוצע כלפי מעלה. השפעת ה-AI על הענף הייתה כל כך דומיננטית עד שיש הרואים בו שוק נפרד כמעט.
אתגרים והזדמנויות למשקיעים:
עבור משקיעי ההון סיכון, המציאות של 2024 הייתה מלאה באתגרים מחד והזדמנויות מאידך. בצד האתגרים, בראש ובראשונה ניצבת בעיית הנזילות: קרנות מתקשות לממש החזרים והכסף “כלוא” לאורך זמן בפורטפוליו, מה שמקשה גם על גיוסים חדשים בקרנות בשל חוסר היכולת להציג החזרי הון למשקיעים. יתרה מזו, פער התמחור בין השוק הפרטי לציבורי מעמיד את המשקיעים בדילמה – כיצד לתמחר סבבים חדשים בסביבה שבה הערכות השווי ההיסטוריות גבוהות, אך שוק האקזיטים מתמחר נמוך יותר. רבים מהסטרטאפים בצנרת האקזיט ייאלצו כנראה להשלים עם ירידות שווי כדי לצאת לשוק, מה שעלול לפגוע בתשואות על ההשקעות המקוריות. גם הארכת משך ההשקעה הפכה למציאות: מאחר וחברות ממתינות יותר בין סבבי גיוס, המשקיעים נדרשים לתמוך בחברות זמן רב מהמתוכנן, לעיתים עם השקעות גישור נוספות, תוך המתנה בסבלנות לאקזיט שאינו מידי. לבסוף, הריכוז של השקעות רבות בתחום אחד (AI) פירושו תחרות עזה על אותן עסקאות, בשוויים גבוהים מאוד, בעוד תחומים אחרים עשויים להציע הזדמנויות שקשה יותר לזכות בהן למימון.
בצד ההזדמנויות, תקופות של האטה הן לעיתים קרובות הזמן הטוב ביותר למשקיעים. הירידה בתחרות על עסקאות מאפשרת להשיג תנאי השקעה טובים יותר וערכים נוחים בחברות טובות שמתקשות לגייס. גם הזירה המשנית (Secondary) עשויה להפוך לפעילה יותר – עובדים ובעלי מניות ותיקים זקוקים לנזילות ועשויים להסכים למכור חלק מהאחזקות בדיסקאונט. בנוסף, ההאטה הכריחה חברות להתמקד ביעילות עסקית ובנתיבי רווחיות ברורים – דבר שלטווח הארוך ייטיב עם איכות ההשקעות. כאשר תנאי המאקרו ישתפרו לבסוף (למשל, ירידה משמעותית בריבית או ייצוב השווקים הציבוריים), המשקיעים שפעלו באופן מחושב בתקופת השפל עשויים לקצור את הפירות באקזיטים משופרים. במקביל, היערכות לשינוי היא מילת המפתח: גמישות של הקרנות במבנה ההשקעה, סבלנות למימושים ויכולת לזהות מגמות (כמו אקלים וטכנולוגיות חדשות) יהוו יתרון. לסיכום, 2024 הייתה שנה של תיקון והמתנה עבור אפיק זה – שנה שבה שיעורי הצמיחה אולי התמתנו, אך נזרעו זרעים להזדמנויות הבאות. המשקיעים שנערכים נכון כעת, מודעים לסיכונים אך גם פתוחים לאפשרויות, יהיו בעמדה טובה לנצל את ההתאוששות כשהיא תגיע.
מקורות: https://pitchbook.com/news/reports
דיסקליימר: אין באמור בפרסום זה משום הצעה כלשהי לציבור או הזמנה להשקעה כלשהי, אלא פרסום והצגה של פרטים כלליים בלבד. המאמר ותוכנו, מסתמך על מידע פרסומים הנתונים שהגיעו מצדדים שלישיים, והם הונחו כנכונים מבלי שהחברה בחנה או אימתה את נכונותם. המידע המוצג בפרסום זה אינו מהווה ייעוץ/שיווק השקעות או תחליף לייעוץ/שיווק השקעות המותאם אישית וספציפית לכל אדם תוך התחשבות בנתוניו, צרכיו, מצבו הכספי, נסיבות ומטרות השקעתו.