
האם יש עתיד להון סיכון בישראל נוכח האתגרים האחרונים?
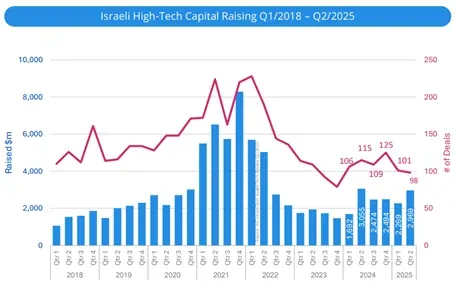
המחצית הראשונה של 2025 בהייטק הישראלי התאפיינה בהמשך המגמות מ-2024, תוך התאמות זהירות לסביבה גאופוליטית וכלכלית מאתגרת. למרות אי-הוודאות המקומית (מצב ביטחוני) והתנודות הגלובליות (כמו השפעות אינפלציה וסיכוני רגולציה בארה”ב), זרם הון להייטק הישראלי – אם כי בתנאים שמרניים יותר ובפרמיית סיכון גבוהה משהורגלנו. סך הגיוסים במחצית זו התקרב ל-4 מיליארד דולר בכ-98 עסקאות, נתון המשקף את חוזקו המתמשך של ההייטק הישראלי לצד שינוי בדפוסי ההשקעה. ירידה במספר העסקאות מול שמירה על היקפי ההון, מעבר להתמקדות בסבבי המשך והשקעות גדולות, ועליית תחומים חדשים כמו Generative AI – כל אלה מעצבים מחדש את מפת ההשקעות בישראל.
הנתונים מלמדים על פער הולך וגדל בביצועי גיוסי ההון בין שלבי החברה השונים. בסבבי השלבים המוקדמים (Seed וסדרה A) ניכרת חולשה מתמשכת: לאחר בום ההשקעות של 2021–2020 הגיע שלב “נורמליזציה” שבו היקפי הגיוס ומספר העסקאות צונחים מזה כמה רבעונים ברצף. למעשה, ההתכווצות בולטת במיוחד בסבבי שלב מוקדם, ובפרט בגיוסים בסיד ובסדרה A. חברות ללא גב פיננסי ממשקיעים מוכרים מתקשות כעת יותר לגייס הון. מאז רבעון 4 של 2024 המגמה בשלבים המוקדמים שלילית, עם ירידה גם במספר העסקאות וגם בסכומים המושקעים. מנגד, חברות בשלבים מתקדמים נהנות מיתרון: היות ולהן כבר משקיעי VC קיימים, הן מצליחות למשוך השקעות גדולות יותר גם בתקופה זהירה זו. בפועל, ברבעון השני של 2025 נרשם גידול בהיקפי ההשקעות בסבבי mid ו-late (שלבי צמיחה): סכומי הגיוס בשלבים הבינוניים והמאוחרים אף המשיכו לצמוח, כאשר החציון של סבבי הביניים הגיע לשיא חדש ברבעון זה. במילים אחרות, המשקיעים ממקדים את המשאבים בחברות מבוססות יותר, בעוד חברות צעירות ללא “חותמת איכות” מתקשות לגייס.
שינוי בפעילות המשקיעים: השקעות ראשוניות לעומת השקעות המשך:
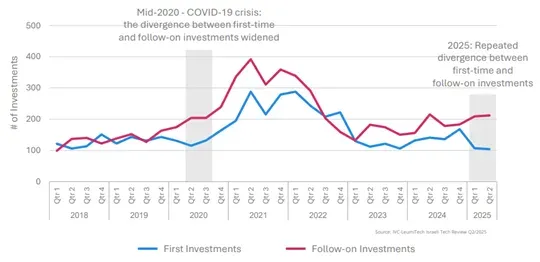
אחד הסימנים המובהקים למצב השוק הוא היחס בין השקעות חדשות (First-time) להשקעות המשך בפורטפוליו קיים (Follow-on). עד 2019 שני המסלולים נעו יחד, אולם מאז משבר הקורונה ב-2020 החל פער לטובת השקעות ההמשך. במחצית הראשונה של 2025 הפער הזה הורגש שוב במלוא עוצמתו: ביצוע השקעות ראשונות פחת, בעוד התמיכה בחברות פורטפוליו קיימות באמצעות השקעות המשך נמצאת במגמת עלייה. ברבעון השני של השנה נרשמה התאוששות קלה בהשקעות הראשונות בכלל סוגי המשקיעים, אך בקרב קרנות ה-VC המגמה נותרה שלילית. דפוס זה מזכיר את התנהלות הקרנות בראשית משבר הקורונה – התמקדות בייצוב והשקעה בחברות קיימות במקום נטילת סיכונים חדשים. עבור מנהלי השקעות, המשמעות ברורה: בתקופות אי-ודאות, הכסף “החכם” מעדיף למנוע דילול ולהבטיח את בריאות הפורטפוליו הנוכחי לפני יציאה להרפתקאות חדשות. מגמה זו עשויה להשתנות במהירות אם וכאשר תפוג אי-הוודאות, אך לעת עתה חברות בשלב ה-Seed ללא משקיעים קיימים חווים קושי מיוחד בגיוס.
שוק הסייבר מול עליית ה-Generative AI:
סקטור אבטחת הסייבר, שהיה הקטר של ההייטק הישראלי בשנים האחרונות, ניצב בפני אתגרים לנוכח הופעת “כוכב” חדש – הבינה המלאכותית הגנרטיבית. סייבר נותר התחום המוביל בהשקעות מבחינת סך ההון, אך דפוסי הפעילות בו השתנו: בתקופת השיא של 2022–2020 נסגרו מעל 250 עסקאות סייבר בישראל, בעוד בשנתיים שלאחר מכן קצב העסקאות כמעט ונחתך בחצי. למרות ההאטה, חברות סייבר עדיין מושכות יותר הון מכל תחום טכנולוגי אחר בארץ. אולם במקביל, “עם עליית ה-AI לקדמת הבמה, משקיעים מסוימים החלו לערער על האטרקטיביות ארוכת-הטווח של תחום הסייבר. חלק מחדי-הקרן לשעבר בענף איבדו מערכם (חברות “ex-unicorn” ששווין ירד מתחת למיליארד דולר), וחברות שסומנו כמובילות בתקופת הבום ניצבות כעת בפני שאלות קשות לגבי צמיחה והדרך לאקזיט.
מנגד, עדיין קיימים סימני הצלחה בסייבר: ההודעה על רכישת Wiz בכ-32 מיליארד דולר בידי גוגל החזירה רוח חיובית לשוק, והדגישה את הערך האסטרטגי המתמשך של נכסי סייבר גדולים. למעשה, ניתוח של IVC מראה מתאם של 69% בין ההון שגויס לשווי האקזיט במיזוגים ורכישות בענף בשנים האחרונות – כך שסקטור הסייבר שגייס הרבה עדיין עשוי להניב החזרים נאים. תחום הבינה המלאכותית צבר במחצית הראשונה של 2025 תאוצה מרשימה, עד כדי כך שיחד עם הסייבר, שני התחומים הללו היו הדומיננטיים ביותר בהיקף ההשקעות בישראל בתקופה זו. סטרטאפים ב-AI גנרטיבי משכו עניין וכספים בהיקף גדול, וניתן לומר שהתחרות על תשומת הלב וההון בין AI לסייבר בעיצומה. בנוסף, ראוי לציין שגם תחום טכנולוגיות הביטחון (Defense Tech) צבר תאוצה ברבעון האחרון של התקופה, עם עליה בהיקף העסקאות – ייתכן שבהשפעת המצב הגיאופוליטי האזורי. בתחום זה מתוכננות לצאת לדרך מספר רב יחסית של קרנות ישראליות המקוות לגייס הון על רקע המגמות העולמיות בתחום של הגדלת תקציבי הבטחון והיכולות המוכחות של התעשייה הישראלית.
ריכוזיות הגיוסים – השפעת סבבי הענק (Mega-Rounds):
אחת התופעות הבולטות ב-2025 היא חלקן של עסקאות הגיוס הענקיות בתמונה הכללית. “עסקאות ענק” מוגדרות כסבבי גיוס בסכומים חריגים (מעל 50 או 100 מיליון דולר). ברבעון השני של 2025 לבדו נסגרו 17 סבבים בסכום יחיד של מעל 50 מיליון דולר, שסך ערכם כ-2 מיליארד דולר – הרמה הרבעונית הגבוהה ביותר מאז Q’3 2022. עסקאות גדולות אלו היוו כ-68% מכלל ההון שגויס ברבעון, כלומר כשני שלישים מהכסף הלך למספר מצומצם של חברות בשלבי צמיחה מתקדמים. הסיבה לזינוק היא ריבוי בלתי-שגרתי של סבבים “בינוניים-גדולים” (50-100 מיליון דולר כל אחד) בפרק זמן קצר. במבט על המחצית כולה, גם סבבי הענק מעל $100M המשיכו להתקיים אך נראה שהיקפם התייצב ולא גדל לעומת התקופה המקבילה אשתקד. חשוב לציין כי ריכוזיות כה גבוהה עלולה לעוות את תמונת השוק: מספר קטן של עסקאות ענק “מנפח” את סך ההשקעות ויוצר רושם של פעילות חזקה, בעוד שבפועל פעילות הליבה (הרובד הרחב של עסקאות קטנות/בינוניות) חלשה יותר. יש להתבונן גם במדדים בנטרול עסקאות חריגות (Outliers) כדי להבין את המגמה האמיתית בשוק. עבור המשקיעים האסטרטגיים, המשמעות היא זהירות בפרשנות: לא כל עליה בסך ההשקעה משקפת שוק שורי – לעיתים זו פשוט תוצאה של כמה עסקאות גדולות שמוזילות הון רב.
קצב האקזיטים, הנפקות ומיזוגים/רכישות (M&A):
שוק האקזיטים במחצית הראשונה של 2025 הפגין סימני התאוששות קלים, אם כי הוא רחוק מלחזור לימי השיא. בסך-הכל נרשמו 62 אקזיטים במחצית, בערך מצרפי של כ-5.55 מיליארד דולר. יש לציין שחלק ניכר מהסכום נובע מעסקת ענק אחת: רכישת Melio ע”י Xero בכ-2.5 מיליארד דולר, אשר “ניפחה” את הערך הכולל. בנטרול זאת, היקף האקזיטים עדיין צנוע. מבחינת כמות, 62 האקזיטים מהווים ירידה קלה לעומת המחצית השנייה של 2024, אך עדיין מהווים שיפור בהשוואה לשפל שנרשם בשנת 2023. לשם פרספקטיבה, טרם בום 2021 הקצב היה כ-80 אקזיטים בכל חצי שנה בממוצע – הרמה הנוכחית עודנה נמוכה מכך. בגזרת ההנפקות (IPO), הפעילות הייתה מוגבלת ביותר: רק שתי חברות ישראליות הונפקו לציבור בכל H1 2025 (שתיהן ברבעון שני), בהמשך לשישה IPO בלבד בכל 2024. למרות מיעוט ההנפקות, בלטה במיוחד הנפקתה של eToro בנאסד”ק לפי שווי פוסט-הנפקה של 4.4 מיליארד דולר – אחת ההנפקות הישראליות הגדולות בשנים האחרונות. בגזרת המיזוגים והרכישות, כמה עסקאות כבירות הוכרזו אך טרם הושלמו עד סוף המחצית: גוגל הודיעה על כוונתה לרכוש את Wiz ב-32 מיליארד דולר, וחברת הביטוח ERGO הודיעה על רכישת Next Insurance ב-2.6 מיליארד – אם וכאשר ייסגרו, עסקאות אלו יהוו אקזיט אדיר לבעלי המניות. בשורה התחתונה, שוק האקזיטים עדיין מאתגר – חלון ההנפקות נשאר צר, ומרבית ההחזרים מגיעים ממכירות חברות במחיר נמוך או מאקזיטים “אדירי-שווי” בודדים. עם זאת, המגמה הכללית חיובית יותר מב-2023, ומצביעה על שוק שמתחיל להתייצב וממתין להזדמנויות מתאימות.
מיקוד גיאוגרפי של המשקיעים – זרים מול ישראלים:
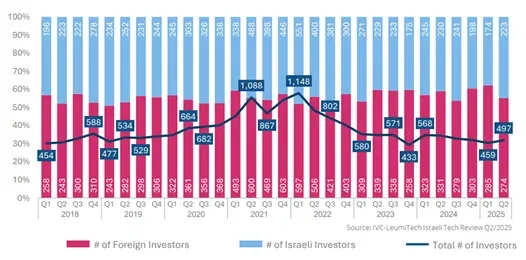
סוגיית מקורות ההון היא גורם מפתח בהבנת השוק. בתקופות של אי-ודאות עולה השאלה: האם המשקיעים הזרים נסוגים ומשאירים את הזירה למקומיים, או שמא ההון הגלובלי עדיין זורם לישראל? מנתוני הדו”ח עולה תמונה מעורבת. המשקיעים הזרים מוסיפים למלא תפקיד משמעותי מאוד במימון ההייטק הישראלי – ההון הגלובלי “עדיין זמין” עבור ישראל, ובפרט הוביל חלק ניכר מסבבי הגיוס הגדולים. יחד עם זאת, נראה כי המשקיעים הישראליים תופסים נתח לא מבוטל ואף כמעט שוויוני מהעוגה במחצית הראשונה של 2025. למעשה, החלוקה בין הון זר למקומי בקרב המשקיעים הייתה כמעט מאוזנת בתקופה זו, עדות לכך שמשקיעים מוסדיים וקרנות ישראליות הגבירו פעילות בתקופה שבה עמיתיהן הזרים נעשו סלקטיביים וזהירים יותר. ההון הזר אמנם “קיים אך זהיר”, ודורש כיום מחיר גבוה יותר עבור הסיכון – אך לא חלה בריחה של קרנות בינלאומיות. עבור מנהלי חברות ומשקיעים כאחד, הדבר מלמד על חשיבות טיפוח רשת המשקיעים המקומית במקביל לפנייה למשקיעים זרים: בעתות משבר, המקומיים עשויים להיות אלו שימשיכו לתמוך כשאחרים מהססים.
סיכום – תובנות ומבט להמשך:
המחצית הראשונה של 2025 התבררה כתקופת מעבר שבה ההייטק הישראלי מנווט בין שפל לגאות, עם סימנים מעודדים לצד אתגרים מתמשכים. מבחינה אסטרטגית, בתקופה זו מנהלי ההשקעות התמקדו בתמיכה מבפנים – חיזוק חברות פורטפוליו מבטיחות כדי שלא יאבדו גובה בתקופה של מיעוט השקעות חדשות. מעניין יהיה לעקוב אחר השלמת אקזיטים גדולים (כמו Wiz) והשפעתם על סנטימנט השוק – עסקה מוצלחת אחת יכולה להחזיר את התיאבון לסיכונים. בנוסף, יש לתת את הדעת לסבבי הענק: אמנם הם מזרימים חמצן לחברות בוגרות, אך ריבוי עסקאות מהסוג הזה עשוי להצביע על Risk Concentration ולהסתיר מצוקת נזילות אצל סטארטאפים צעירים יותר. נקודות אלו, לצד המשך מעקב אחר מדדי השוק הרלוונטיים, יסייעו לנווט באופן מושכל בתקופה מורכבת זו ולהיערך טוב יותר למחצית השנייה של 2025.
דיסקליימר:
אין באמור בפרסום זה משום הצעה כלשהי לציבור או הזמנה להשקעה כלשהי, אלא פרסום והצגה של פרטים כלליים בלבד. המאמר ותוכנו, מסתמך על מידע פרסומים הנתונים שהגיעו מצדדים שלישיים, והם הונחו כנכונים מבלי שהחברה בחנה או אימתה את נכונותם. המידע המוצג בפרסום זה אינו מהווה ייעוץ/שיווק השקעות או תחליף לייעוץ/שיווק השקעות המותאם אישית וספציפית לכל אדם תוך התחשבות בנתוניו, צרכיו, מצבו הכספי, נסיבות ומטרות השקעתו.
מקורות:
הדו”ח “IVC-LeumiTech Israeli Tech Review Q2/2025” (יוני 2025) ונתוני IVC.