
השיטה הפופולרית למדידת ביצועי קרנות אלטרנטיביות סגורות אל מול מדדים סחירים, הינה, ובכן, שגויה.
שיטת ה-PME להשוואה בין ביצועי קרנות סגורות לביצועי מוצרים סחירים, פותחה על ידי אוסטין לונג וקרייג ניקולס והוצגה במאמר בשנת 1996. השיטה הזו באמת יפה והיא הפכה לשיטה פופולרית מאוד בבחינת הביצועים של קרנות סגורות. השיטה מתבססת על תזמון וגודל תזרימי המזומנים למשקיע, מהקרן הסגורה. למעשה, היא מדמה את ההשקעה בקרן הסגורה באופן הבא: כל קריאה להון (capital call) מושקעת במדד השוק הציבורי (כגון S&P 500, או ETF על המדד) באותו מועד ובאותו סכום, וכל חלוקה (distribution) נחשבת כמשיכה ממדד השוק באותו מועד. כך ניתן לחשב את שיעור התשואה הפנימית (IRR) של ההשקעה ההיפותטית במדד הציבורי, ולהשוותו באופן מדוייק ל-IRR של הקרן הפרטית. במילים אחרות, אנחנו משווים תפוחים לתפוחים.
רק שזה לא המצב. למעשה בשיטת ה-PME אנחנו חותכים תפוזים לצורה של תפוחים, ואז משווים את התפוזים החתוכים האלו לתפוחים.
כדי לפשט את הדיון, נסתכל על קרן סגורה שביצעה עסקה אחת בלבד. הקרן קראה ל-$50 בתאריך A, והחזירה למשקיע $95 בתאריך B. אפשר לראות את ההשוואה בין השקעה בקרן הסגורה (שמתוארת בקו הכחול) להשקעה ב-ETF (הקו הירוק), בתרשים הבא:
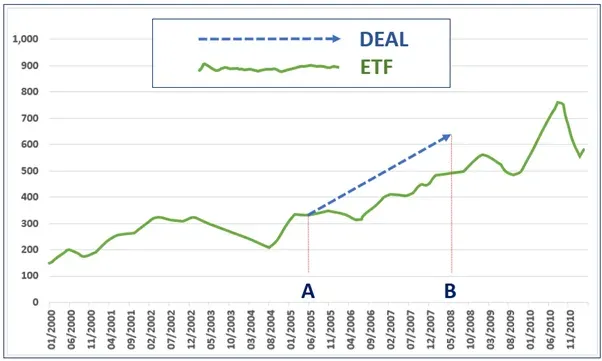
ובכן, המשקיע הנבון שהשקיע בקרן הסגורה, עשה תשואה של 90% על פני התקופה, בעוד שה-ETF עשה תשואה של 67% בלבד באותה תקופה (בין A ל-B). כלומר ביצועי הקרן עדיפים על ביצועי ה-ETF.
השיטה היפה הזו, ובכן, שגויה.
הנה שיחה שהתקיימה בין שני אצנים: מר פרייבט וגברת גנרל:
פרייבט: הי מה דעתך שנמדוד מי אצן יותר טוב?
גנרל: רעיון מעולה. רוצה שנעשה תחרות?
פרייבט: לא עזוב אותך. בוא נשתמש בתוצאות שכבר יש לנו.
גנרל: אוקי. אבל איך נעשה את זה? עד היום לא השתתפנו אף פעם באותה ריצה.
פרייבט: רצת אתמול?
גנרל: כן.
פרייבט: יופי גם אני. אתמול הרגשתי מצויין בסביבות 14:15 ממש תחושה של אנרגיות מדהימות, וגם מזג האויר אצלי היה מעולה. אז יצאתי לרוץ ספרינט שהתחיל בשעה 14:20. רצתי במשך 16 שניות, ועברתי בדיוק 120 מטר.
גנרל: אוקי.
פרייבט: מה אתה עשית באותה שעה?
גנרל: רצתי מרתון יחף עם תרמיל של 20 קילו על הגב.
פרייבט: לא, אני מתכוון בדיוק בשעה 14:20 למשך 16 שניות.
גנרל: הייתי באמצע המרתון, עברתי ב-16 שניות האלו 30 מטר.
פרייבט: אה, אז אני מהיר ממך פי 4.
גנרל: אוקי, ומה עשית בשאר היום? כשאני רצתי מרתון?
פרייבט: בשאר היום לא רצתי. אי אפשר להשוות אותנו בזמן שאני לא רץ.
גנרל: אוקי. הגיוני סה“כ.
החלטת ההשקעה של המשקיע לגבי הקרן לא הייתה להשקיע $50 בתאריך A ולפדות את הכסף בתאריך B, למרות שזה מה שבסופו של דבר הקרן ביצעה. המשקיע החליט משהו אחר לגמרי. הוא החליט להתחייב להשקעה בסך $100 בקרן סגורה עם תקופת קריאות לכסף של 4 שנים ותקופת בציר של 6 שנים נוספות, עם אפשרות הארכה של שנתיים, ואז של עוד שנתיים. אם רוצים להשוות את ההחלטה הזו למוצר סחיר, צריך לקבוע את תאריכי ההשוואה והסכומים בזמן ההחלטה, עם כל אי הוודאות שכרוכה בהחלטה הזו. ולא בדיעבד - אחרי שיודעים את התזרים של הקרן, וכל אי הוודאות העודפת שכרוכה בהשקעה בקרן סגורה כבר נעלמה.
האשליה של “תפוחים לתפוחים” נוצרת כיוון שמערבבים בשיטת ה-PME שתי קבוצות של אי וודאות. הראשונה היא אי הוודאות לגבי תוצאות המדד הסחיר ותוצאות הקרן הסגורה, שאכן שתיהן לא ידועות בזמן החלטת ההשקעה, כלומר נשמר פה “השוויון” בין המוצרים. הקבוצה השנייה היא אי הוודאות לגבי תזמון הקריאות לכסף, סכומי הקריאות לכסף, תזמון התקבולים, היקף הקריאה לכסף מכלל ההתחייבות ואורך חיי הקרן כולל שימוש בהארכות. הקבוצה השנייה הזו של אי וודאויות בכלל לא קיימת בהשקעה ב-ETF, המשקיע יכול להשקיע ב-ETF מתי שהוא רוצה ואיזה סכום שהוא רוצה, ולמשוך את הכסף באיזה תאריך שהוא רוצה (כל עוד סכום ההשקעה מספיק נמוך ביחס להיקף העסקאות היומיות ב-ETF).
לבצע השוואה בין תאריכים A ו-B על $50, זה ראוי בדיוק כמו לבצע את ההשוואה בין נקודות C ו-D על השקעה של $1000. לצורך הטיעון, נניח שהמשקיע השקיע בפועל $1000 ב-ETF בתאריך C, ופדה את כל ההשקעה בתאריך D. נשווה את ההחלטה הזו להשקעה בקרן הסגורה בתאריכים אלו (מדובר בדיוק על אותה קרן ואותו המדד שתוארו בגרף הקודם):
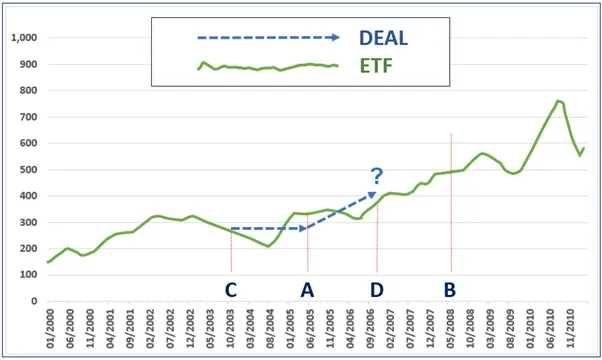
אם השקענו $1000 בתאריך C ב-ETF, היינו מקבלים בתאריך D סכום של $1430, תשואה של 43% (הקו הירוק).
מה עשתה הקרן בין נקודות C ו-D? נפרק את הביצועים לשתי תקופות, בתקופה C עד A, הקרן לא עשתה כלום (כלומר היא הייתה קיימת ועובדי הקרן כנראה בחנו השקעות אפשריות, אבל מבחינת תזרים מזומנים למשקיע היא לא עשתה כלום). בתקופה A עד D, הקרן סירבה להשקעה של $950 (כי כזכור הקרן קראה רק ל-$50 מתוך התחייבות המשקיע המקורית של $100), והשקיעה $50 בלבד. אחר כך, מתאריך A עד D, הקרן הייתה מושקעת, ובתאריך D הקרן עדיין מושקעת והכסף לא ניתן למימוש (זה לא משנה מה היה ה-NAV, אנחנו מתייחסים לתזרים למשקיע).
איזו השקעה עדיפה לפי ההשוואה הזו?
האם אנחנו מעדיפים $1430 (כולל רווח של $430), או 50$ שמושקעים בקרן ללא יכולת משיכה כרגע + $950 שלא הושקעו.
אפשר להתווכח. האם זה בכלל הגיוני להשוות התחייבות מוקדמת להשקעה של $100 בקרן הסגורה, להחלטת השקעה ספונטנית של $1000 ב-ETF? רק שזה בדיוק מה שהשקעה ב-ETF מאפשרת, את הגמישות בזמנים ובסכומים. וזה בדיוק מה שהשקעה בקרן סגורה לא מאפשרת.
יש עוד אינספור השוואות אחרות שאפשר לעשות, על סמך ההחלטה המקורית של המשקיע: להתחייב להשקעה בקרן הסגורה, לתקופה ארוכה עם הגבלת סכום. למה בשיטת ה-PME אנחנו מסתכלים בדיעבד דווקא על לוח הזמנים המדוייק שבו הקרן ביצעה קריאות לכסף והחזרים למשקיע?
מי שבאמת הולך להרוג את שיטת ה-PME הם מנהלי קרנות ה-Evergreen בעולמות האלטרנטיביים. כאשר יתחילו להשוות קרנות סגורות של אותו יצרן עם קרן ה-Evergreen שלו, בשיטת ה-PME, יתקבלו ביצועים נחותים של קרנות ה-Evergreen. כלומר דווקא המנהלים האלטרנטיביים, אשר הם אלו שהעלו את שיטת ה-PME לאגרא רמה, הם גם אלו שצפויים להוריד אותה לבירא עמיקתא.